Errores comunes en proyectos de aislamiento

Mejorar la eficiencia energética de un edificio mediante aislamiento es una inversión que puede traer grandes beneficios, pero solo si se realiza correctamente. En Neutral Brokers, hemos observado que muchos proyectos de aislamiento fallan debido a errores evitables que afectan tanto al confort de los residentes como a la durabilidad del sistema.

Uno de los errores más frecuentes es la falta de un diagnóstico previo adecuado. Cada edificio tiene características únicas: orientación, tipo de construcción, estado de la fachada y nivel de humedad, entre otros. Ignorar estas variables puede llevar a elegir un espesor insuficiente o materiales inadecuados, disminuyendo la eficacia del aislamiento. Por ejemplo, usar un panel de poliestireno extruido (XPS) en una fachada expuesta a lluvias intensas sin una correcta impermeabilización puede generar filtraciones que comprometan el resultado.

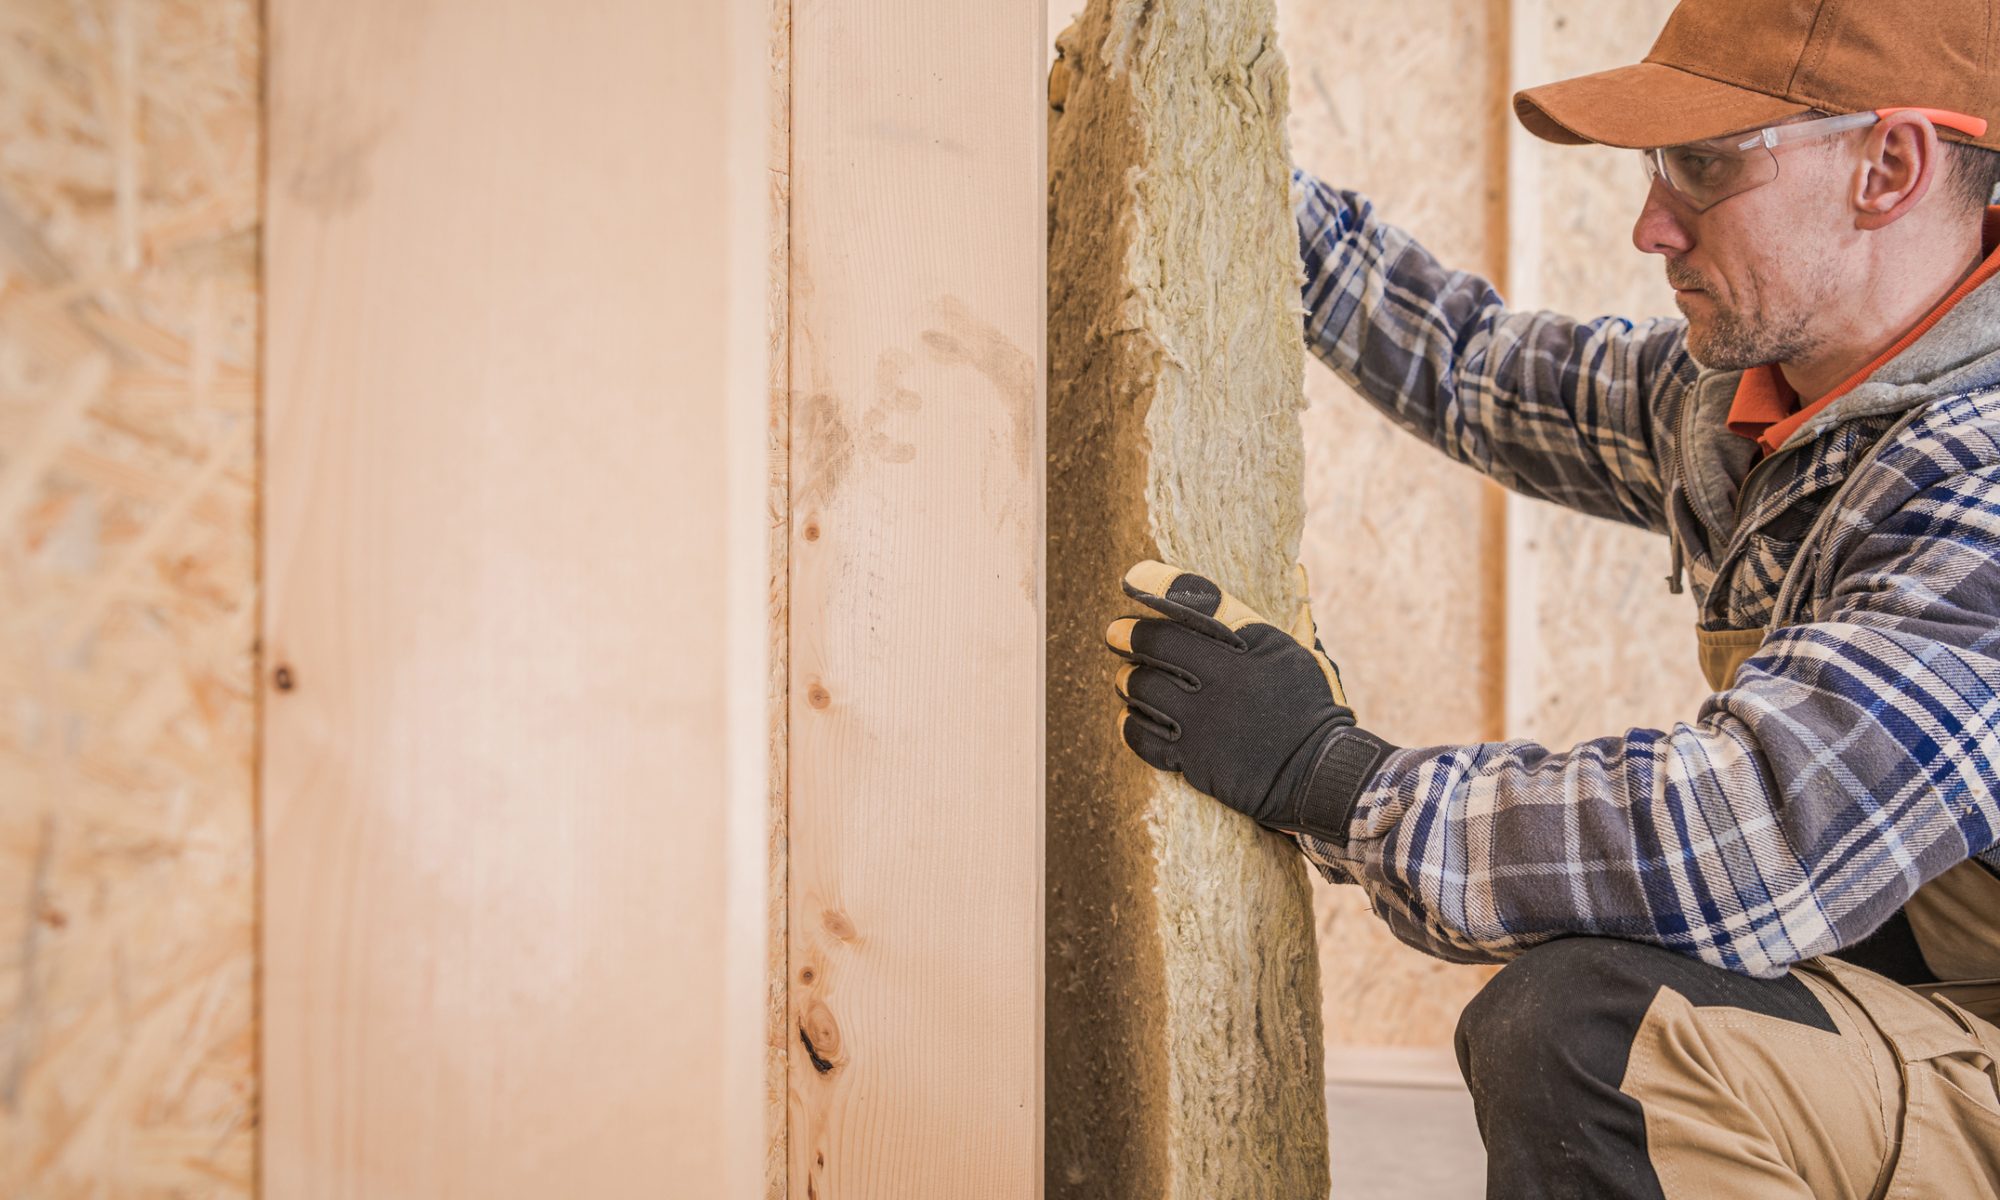
Otro fallo común es la ejecución deficiente. La colocación incorrecta de los paneles, la falta de alineación de la malla de refuerzo o una aplicación irregular del revestimiento pueden provocar grietas y fisuras que permitan la entrada de agua y aire. Esto no solo reduce la eficiencia energética, sino que también favorece la aparición de moho y problemas de humedad que deterioran la estructura y afectan la salud de los habitantes.

La elección de materiales de baja calidad para ahorrar costes iniciales es otra causa frecuente de problemas. Aunque el gasto inicial sea menor, estos productos pueden degradarse rápidamente, obligando a reparaciones frecuentes y aumentando el coste total del proyecto. Es fundamental seleccionar materiales certificados y resistentes, que cumplan con las normativas de eficiencia energética y durabilidad.

No planificar el mantenimiento posterior también es un error común. Los sistemas de aislamiento, aunque duraderos, requieren revisiones periódicas para garantizar que no haya grietas o daños en el revestimiento que puedan comprometer su rendimiento. Una comunidad que descuida este aspecto puede encontrarse con problemas graves a los pocos años de la instalación.

Por último, ignorar la estética y el impacto visual de la fachada puede afectar el valor de reventa del inmueble. Un aislamiento exterior mal acabado puede dar una imagen descuidada, mientras que un trabajo profesional mejora la apariencia del edificio y, por extensión, su valor de mercado.

En Neutral Brokers, insistimos en la importancia de la planificación, el uso de materiales de calidad y la contratación de profesionales especializados. Evitar estos errores permite que el aislamiento cumpla su objetivo: mejorar el confort interior, reducir el consumo energético y proteger la estructura, a la vez que incrementa el valor del inmueble. Un proyecto bien ejecutado no solo es eficiente y duradero, sino también estéticamente atractivo y seguro para los residentes.
Cómo aprovechar las exenciones fiscales al reinvertir tras vender tu piso

Vender una vivienda habitual no es únicamente una operación inmobiliaria, sino también un movimiento con implicaciones fiscales relevantes que pueden afectar directamente al resultado económico final. Una de las herramientas más importantes en este contexto es la exención por reinversión en vivienda habitual, un mecanismo fiscal diseñado para favorecer la movilidad residencial sin penalizar la ganancia patrimonial cuando esta se reinvierte correctamente.

Cuando una persona vende su vivienda habitual y destina total o parcialmente el importe obtenido a la adquisición de otra vivienda que también tendrá ese carácter de residencia habitual, puede quedar exenta de tributar por la ganancia generada en la venta. Este beneficio no es automático ni universal, sino que depende del cumplimiento de ciertos requisitos formales y temporales.

El elemento clave es la reinversión efectiva del capital. No basta con tener intención de comprar otra vivienda; es necesario que el dinero se destine realmente a la nueva adquisición dentro de un marco temporal razonable, que suele abarcar tanto los dos años anteriores como los dos posteriores a la venta. Esto permite cierta flexibilidad estratégica, especialmente en mercados donde las oportunidades de compra y venta no siempre coinciden en el tiempo.

Otro aspecto relevante es la proporcionalidad. Si el importe reinvertido es inferior al total obtenido en la venta, la exención se aplica de forma parcial. Esto significa que solo tributa la parte de la ganancia no reinvertida, lo que sigue suponiendo una optimización fiscal significativa.

En la práctica, uno de los errores más comunes es no planificar la operación desde el inicio. La fiscalidad inmobiliaria no se puede improvisar, ya que una mala estructuración puede derivar en una carga impositiva innecesaria. Por eso, en Neutral Brokers siempre se recomienda analizar la operación antes de firmar la venta, no después.

Además, es imprescindible documentar correctamente tanto la venta como la compra posterior, incluyendo escrituras, transferencias y justificación del destino del capital. La administración fiscal puede requerir pruebas que acrediten la reinversión real y efectiva.

En un contexto inmobiliario cada vez más dinámico, esta exención no solo representa un ahorro económico, sino también una herramienta de planificación patrimonial que permite a los propietarios evolucionar de vivienda sin penalización fiscal, siempre que la estrategia esté bien estructurada desde el principio.

Costes notariales: cómo se calculan

Los costes notariales son uno de los aspectos que más dudas generan en una compraventa inmobiliaria. Sin embargo, su cálculo es más sencillo de lo que parece, ya que está regulado por normativa estatal y se basa principalmente en el valor del inmueble.

El notario es el encargado de redactar y autorizar la escritura pública de compraventa, un documento imprescindible que da validez legal a la operación. Por este servicio, se aplican aranceles oficiales, lo que significa que los precios no son arbitrarios, sino que siguen una escala previamente establecida.

En términos generales, cuanto mayor sea el valor de la vivienda, mayor será el coste notarial, aunque el incremento no es proporcional. Es decir, el sistema está diseñado para que el coste relativo sea menor en operaciones de mayor importe. Para una vivienda media, estos gastos suelen situarse entre los 600 y los 1.000 euros, dependiendo de factores como el número de páginas, copias o la existencia de anexos.

También influyen otros elementos, como la presencia de varios compradores, la inclusión de garajes o trasteros, o la formalización simultánea de una hipoteca. En este último caso, se generan dos escrituras: una de compraventa y otra del préstamo, lo que incrementa el coste total.

Es importante destacar que el notario no solo redacta el documento, sino que también verifica la legalidad de la operación. Comprueba la identidad de las partes, la titularidad del inmueble y la inexistencia de irregularidades, lo que aporta seguridad a ambas partes.

Además, el coste de las copias de la escritura puede variar. La primera copia suele ser la más relevante, mientras que las adicionales tienen un coste menor. Este detalle puede influir ligeramente en el importe final.

En Neutral Brokers  insistimos en la importancia de comprender estos costes como una inversión en seguridad jurídica. Aunque puedan parecer un gasto adicional, son esenciales para evitar problemas futuros.

Los costes notariales son transparentes, regulados y previsibles, por lo que, conocer cómo se calculan permite al comprador planificar mejor su inversión y afrontar el proceso con mayor tranquilidad.

Cómo proteger al propietario en la rescisión de un contrato de alquiler

La rescisión de un contrato de alquiler es un proceso delicado en el que el propietario debe actuar con cautela para evitar riesgos legales y económicos. Una gestión inadecuada puede derivar en impagos, daños no cubiertos o incluso reclamaciones por parte del inquilino. En Neutral Brokers sabemos que la clave está en la prevención y en dejar constancia de cada paso de forma clara y documentada.

Uno de los aspectos más importantes para proteger al propietario es formalizar la finalización del contrato por escrito. Ya sea por mutuo acuerdo o de forma unilateral, este documento debe recoger la fecha de finalización, la entrega de llaves y las condiciones en las que se devuelve la vivienda. Sin este respaldo, es difícil acreditar el estado del inmueble o las obligaciones pendientes.

Otro punto fundamental es la revisión detallada de la vivienda. Antes de cerrar el contrato, es recomendable inspeccionar el inmueble junto al inquilino y dejar constancia escrita de posibles desperfectos. Acompañar este proceso con fotografías o vídeos refuerza la seguridad jurídica y evita disputas posteriores sobre el estado del piso.

La gestión de la fianza también juega un papel clave. El propietario tiene derecho a retener total o parcialmente este importe si existen daños o deudas pendientes, pero es imprescindible justificarlo adecuadamente. Detallar por escrito los conceptos retenidos y aportar facturas o presupuestos ayuda a evitar conflictos y reclamaciones.

Además, es importante verificar que no existen pagos pendientes, como suministros, rentas o gastos asociados. Incluir estos aspectos en el documento de finalización permite establecer cómo se liquidarán y protege al propietario frente a posibles impagos posteriores.

La comunicación formal es otro elemento esencial. Notificar cualquier decisión mediante medios que dejen constancia, como carta certificada o burofax, garantiza que el proceso sea transparente y defendible en caso de disputa.

Por último, conservar toda la documentación relacionada con el alquiler, desde el contrato inicial hasta las comunicaciones finales, es una medida básica de protección. Este archivo puede resultar decisivo si surge cualquier discrepancia legal.

Proteger al propietario en la rescisión de un contrato de alquiler implica actuar con previsión, rigor y respaldo documental. Una gestión adecuada no solo evita problemas, sino que asegura una finalización del contrato clara, segura y sin complicaciones innecesarias.

Cláusulas clave en contratos de arras

Firmar un contrato de arras sin comprender sus cláusulas puede acarrear problemas legales o económicos. En Neutral Brokers sabemos que estas cláusulas no son meros formalismos: son la base de la seguridad de cualquier compraventa inmobiliaria. Conocerlas permite proteger los intereses de ambas partes y anticipar posibles conflictos.

Una de las cláusulas más importantes es la definición del tipo de arras: penitenciales, confirmatorias o penales. Esta decisión determinará las consecuencias ante un incumplimiento y los derechos que cada parte podrá reclamar. Por ejemplo, las arras penitenciales establecen penalizaciones económicas claras, mientras que las confirmatorias refuerzan el compromiso sin definir automáticamente compensaciones.

Otra cláusula fundamental es la cantidad entregada como señal, que debe reflejar el acuerdo económico entre comprador y vendedor. Esta cifra no solo sirve como garantía, sino que establece la base para cualquier posible indemnización.

Los plazos para la formalización de la compraventa también son críticos. Es necesario indicar la fecha exacta para acudir ante notario, así como las consecuencias si alguna de las partes no cumple con este compromiso. Un contrato claro evita disputas y permite planificar la operación con certeza.

Además, deben incluirse cláusulas sobre la forma de pago de los gastos derivados de la compraventa, incluyendo notario, registro y tasas municipales. Esto evita confusiones y asegura que ambas partes sepan sus responsabilidades.

Las cláusulas de financiación son otro elemento clave. Permiten proteger al comprador en caso de no obtener hipoteca y, al mismo tiempo, condicionan la seguridad del vendedor, quien puede incluir garantías adicionales para evitar perder tiempo y dinero si la operación no se concreta.

Por último, es recomendable añadir cláusulas que establezcan notificaciones y comunicación entre las partes, asegurando que cualquier modificación o aviso llegue de manera formal y verificable.

En Neutral Brokers creemos que un contrato de arras bien redactado, con todas las cláusulas esenciales claras y detalladas, es la mejor forma de garantizar que la compraventa se realice sin sorpresas. La seguridad jurídica no es opcional: es la base para que cualquier operación inmobiliaria se desarrolle con confianza y éxito.

Extinción de condominio vs compraventa ¿qué conviene más?

En Neutral Brokers analizamos constantemente cuál es la mejor alternativa cuando varios propietarios quieren reorganizar la titularidad de un inmueble. Una de las preguntas más frecuentes es: extinción de condominio vs compraventa, ¿Qué conviene más? La respuesta depende del contexto, pero conocer las diferencias es clave para tomar una decisión estratégica.

La extinción de condominio es el mecanismo jurídico que permite que uno de los copropietarios adquiera la participación del otro o que el inmueble se adjudique y se compense económicamente según las cuotas. La compraventa, en cambio, implica una transmisión de propiedad a cambio de un precio pactado, como en cualquier operación inmobiliaria tradicional.

Desde el punto de vista fiscal, la extinción de condominio suele ser más ventajosa porque no está sujeta al Impuesto sobre Transmisiones Patrimoniales (ITP), aunque puede tributar por Actos Jurídicos Documentados (AJD). En una compraventa sí existe normalmente tributación por ITP o IVA según el caso, lo que puede incrementar los costes totales de la operación.

Otro factor determinante es la situación hipotecaria. Si existe un préstamo vinculado al inmueble, habrá que valorar si procede una novación o una subrogación. En ambas opciones el banco tiene un papel clave, pero la estructura jurídica de la operación puede influir en las condiciones y en la responsabilidad futura de los firmantes.

En términos prácticos, la extinción de condominio es recomendable cuando existe un vínculo previo entre las partes y la intención es reorganizar la propiedad sin tratarla como una transacción comercial entre terceros. La compraventa puede ser más adecuada cuando el acuerdo responde a una negociación independiente y se quiere formalizar como operación de mercado.

En Neutral Brokers analizamos cada escenario de forma personalizada para determinar qué alternativa protege mejor el patrimonio y optimiza los costes. La elección correcta depende de la estructura de propiedad, la fiscalidad y los objetivos de los copropietarios.

Hipoteca y viudedad: derechos y obligaciones

En Neutral Brokers trabajamos con muchas familias que, tras el fallecimiento de uno de los titulares, se preguntan qué ocurre con la hipoteca y cuáles son los derechos y obligaciones que realmente aplican en situación de viudedad.

Lo primero que debemos tener claro es que la hipoteca no desaparece automáticamente cuando uno de los cónyuges fallece. La deuda sigue vinculada al contrato firmado y al inmueble, por lo que las obligaciones financieras continúan vigentes. Si existe un cotitular, éste asume la responsabilidad de seguir pagando el préstamo en las condiciones pactadas.

En el caso de la viudedad, también es importante analizar la situación patrimonial y sucesoria. El cónyuge superviviente puede optar por aceptar la herencia, lo que implica asumir tanto los bienes como las cargas asociadas, incluida la hipoteca si corresponde. También puede existir la posibilidad de renunciar a determinados activos, aunque cada decisión tiene consecuencias legales y fiscales que deben evaluarse con detalle.

Otro aspecto clave es la revisión de las coberturas contratadas. Muchas hipotecas incluyen seguros de vida o de amortización que pueden cubrir el capital pendiente en caso de fallecimiento. Si la póliza está vigente y cumple los requisitos, puede reducir o incluso cancelar la deuda, aliviando la carga económica para la familia.

Además, es fundamental revisar si existen cláusulas específicas en el contrato que permitan renegociar condiciones tras el fallecimiento. Algunas entidades ofrecen alternativas como ampliación de plazo o reestructuración del préstamo para facilitar el cumplimiento de los pagos.

Desde Neutral Brokers siempre recomendamos comunicar el fallecimiento a la entidad financiera lo antes posible y solicitar una revisión completa del contrato. Una gestión temprana evita intereses acumulados y reduce el riesgo de complicaciones futuras.

La planificación y el asesoramiento adecuado permiten afrontar la viudedad con mayor seguridad financiera y claridad jurídica, protegiendo el patrimonio familiar en momentos delicados.

El modelo informativo de alquileres explicado paso a paso

En el contexto actual del mercado inmobiliario, comprender las nuevas obligaciones normativas es esencial para operar con seguridad jurídica. Desde Neutral Brokers queremos explicar de forma clara y práctica cómo funciona el nuevo modelo informativo anual de alquileres y qué pasos deben seguir los propietarios para cumplir correctamente con esta obligación.

Lo primero que debemos entender es que se trata de una declaración administrativa anual obligatoria para quienes cuentan con un NRUA (Número de Registro Único de Alquiler). No es un impuesto ni una liquidación tributaria, sino un mecanismo de control y transparencia sobre la actividad real de los inmuebles destinados al alquiler de corta duración.

El proceso comienza verificando que el inmueble tiene el registro activo y correctamente actualizado. Sin este requisito previo, la presentación no podrá realizarse con validez.

El siguiente paso es recopilar la información necesaria del ejercicio anual: datos identificativos del titular, número de registro asignado y detalle de las operaciones realizadas durante el año. Esto incluye fechas de entrada y salida de los huéspedes, número de ocupantes y finalidad de la estancia, ya sea turística, laboral o de otro tipo permitido. También debe declararse que la vivienda no ha sido utilizada como residencia habitual.

La presentación se realiza de forma electrónica a través de los canales habilitados oficialmente y dentro del plazo establecido, generalmente hasta febrero del año siguiente al ejercicio declarado. Utilizar el formato digital requerido y revisar la coherencia de los datos antes del envío es fundamental para evitar errores.

En Neutral Brokers recomendamos establecer un sistema interno de control documental durante todo el año. La organización anticipada reduce riesgos, evita sanciones y garantiza continuidad en la actividad.

Entender el modelo paso a paso permite cumplir con la normativa sin complicaciones y fortalecer la gestión profesional del alquiler.

Qué pasa si una vivienda no cumple los m² mínimos para su venta

Una de las situaciones que más incertidumbre genera en el mercado inmobiliario es descubrir que una vivienda no alcanza los metros cuadrados mínimos exigidos por la normativa actual. En Cataluña, las nuevas viviendas deben contar con al menos 36 m² útiles. Pero ¿Qué ocurre si un inmueble tiene menos superficie?

Lo primero que hay que aclarar es que no cumplir con los estándares actuales no convierte automáticamente una vivienda en ilegal. Muchas propiedades construidas hace décadas se ajustaban a la normativa vigente en su momento y pueden seguir transmitiéndose si cuentan con cédula de habitabilidad en vigor. Aquí la clave no es solo la superficie, sino su situación administrativa y urbanística.

Ahora bien, si una vivienda no dispone de cédula o no puede obtenerla por incumplir las condiciones mínimas de habitabilidad (ventilación, altura libre, distribución independiente del baño, etc.), no podrá venderse como vivienda habitable. Podrá transmitirse como inmueble, pero esto afecta directamente a su valor de mercado y, sobre todo, a la posibilidad de financiación bancaria.

También es habitual encontrar discrepancias entre catastro, registro y realidad física. Si los metros declarados no coinciden con los reales, puede surgir un problema en la tasación o en la firma ante notario.

Desde nuestra experiencia en Neutral Brokers, anticiparse es fundamental. Antes de comercializar, conviene revisar la documentación técnica y, si es necesario, estudiar opciones de regularización. Vender sin claridad jurídica genera inseguridad y debilita la negociación.

En definitiva, no cumplir los m² mínimos actuales no siempre impide vender, pero sí obliga a analizar el caso con rigor. La transparencia y el asesoramiento profesional son la mejor garantía para cerrar operaciones seguras y sin sorpresas.