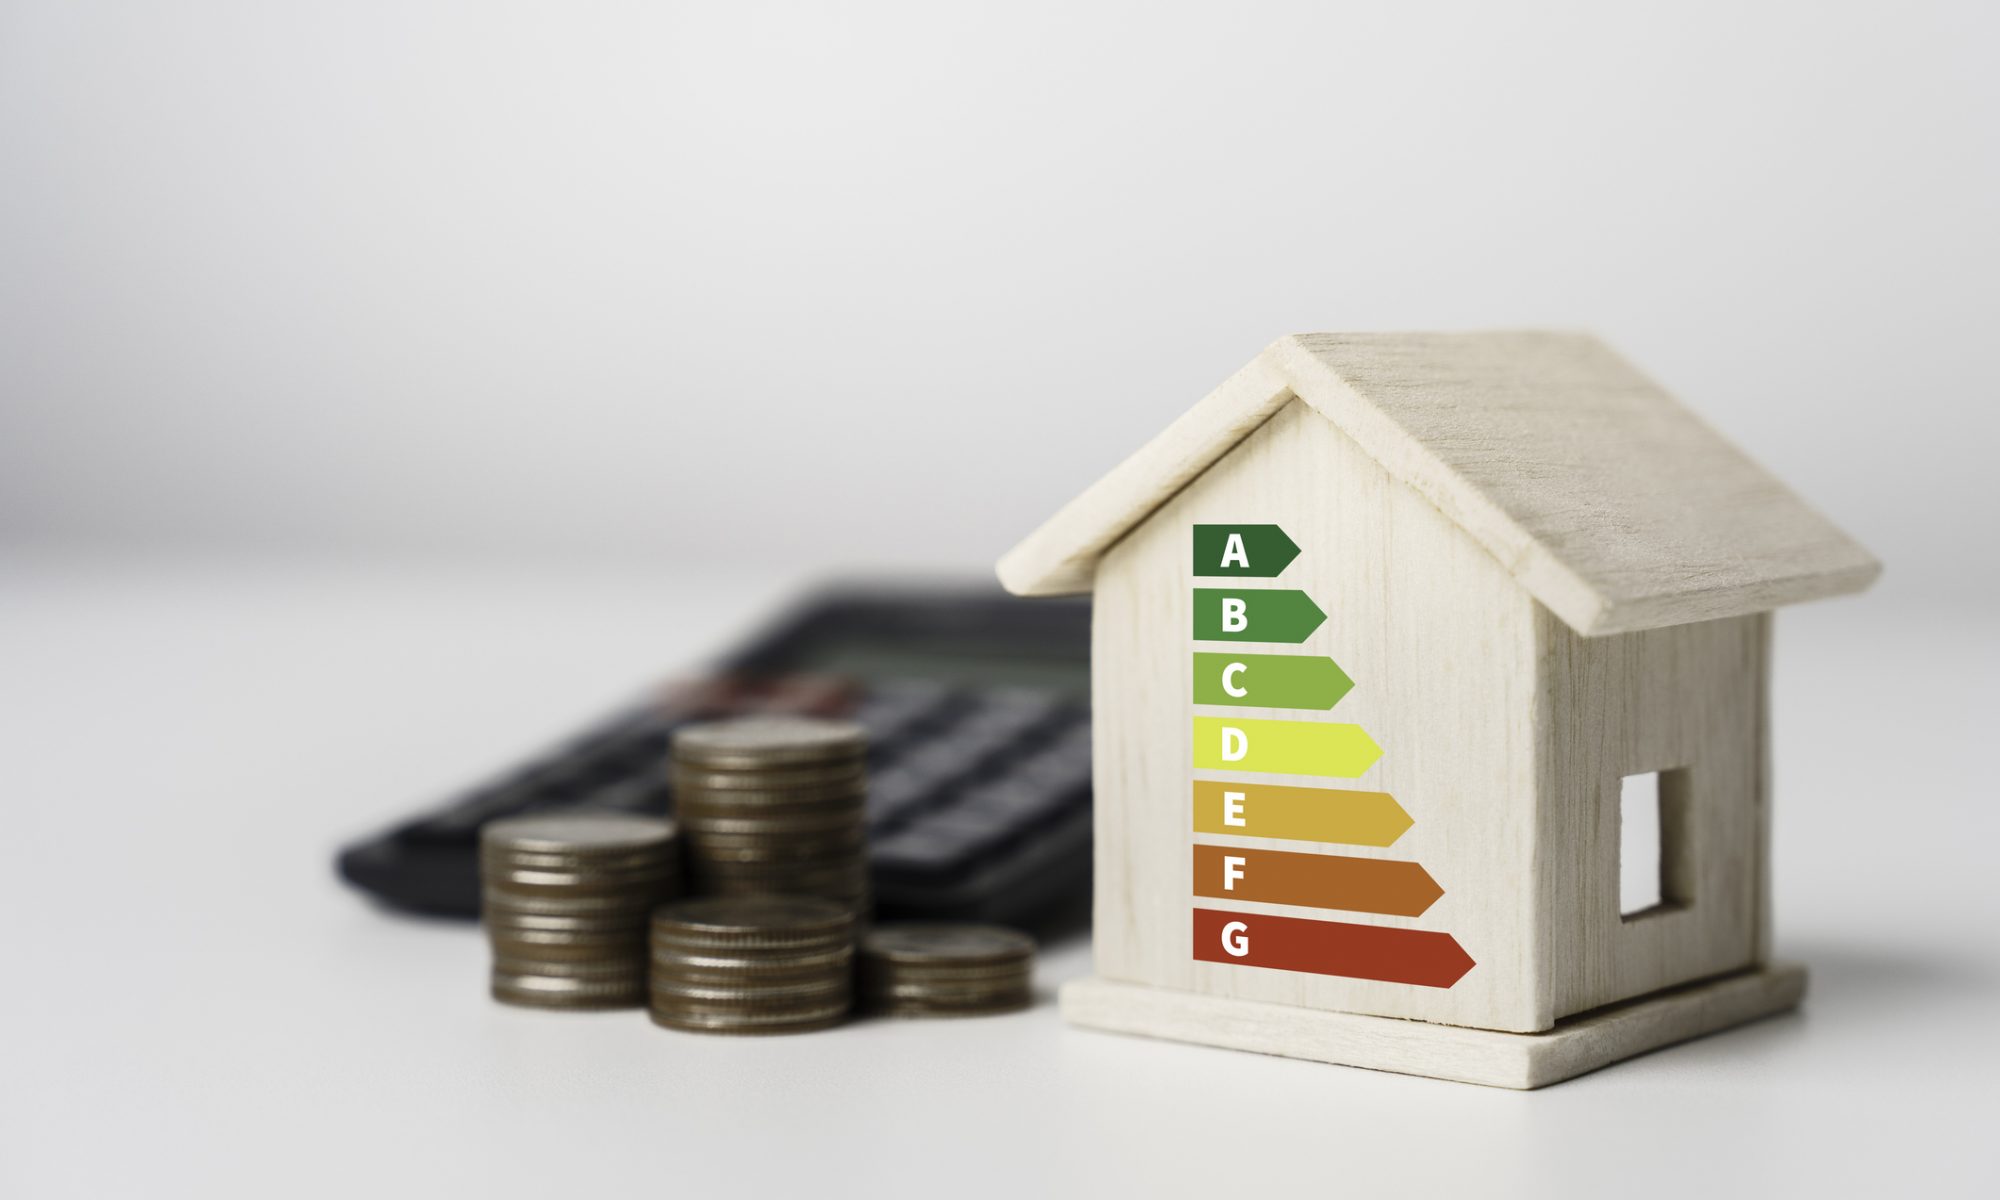
Cómo preparar tu vivienda para cumplir la nueva normativa energética

La eficiencia energética ha adquirido un papel cada vez más relevante en el mercado inmobiliario. Para un propietario que quiere vender o alquilar, preparar correctamente la vivienda implica algo más que solicitar un certificado: también conviene conocer el estado energético del inmueble y comprobar que toda la documentación está actualizada.

La regulación de la certificación energética ha incorporado modificaciones en el procedimiento y en los requisitos relacionados con los profesionales que pueden realizar estos trabajos. Por ello, uno de los primeros pasos consiste en asegurarse de que el certificado ha sido elaborado por un técnico habilitado conforme a la normativa vigente.

También es aconsejable revisar el certificado existente antes de comenzar la comercialización. Si la vivienda ha sufrido reformas, se han sustituido ventanas, se ha modificado la climatización o se han incorporado sistemas de generación de energía, sus características pueden haber cambiado y conviene comprobar si la documentación continúa reflejando la realidad.

La preparación energética puede incluir pequeñas actuaciones. Mejorar el aislamiento de determinadas zonas, sellar ventanas, sustituir iluminación o instalar equipos más eficientes puede contribuir a reducir el consumo.

Si se plantea una reforma de mayor alcance, lo recomendable es valorar previamente qué intervención ofrece un mejor resultado. No todas las mejoras tienen la misma repercusión sobre la eficiencia del inmueble.

La calificación energética también puede convertirse en un argumento comercial. Los compradores prestan cada vez más atención a los gastos recurrentes de una vivienda, y conocer su comportamiento energético permite comparar diferentes propiedades.

En Neutral Brokers recomendamos no esperar a tener una oferta para revisar la documentación. Preparar el certificado y el resto del expediente con antelación permite detectar posibles incidencias y afrontar la venta con mayor seguridad.

Cumplir con la normativa energética no consiste únicamente en disponer de una etiqueta. Significa asegurarse de que la información es correcta, que el inmueble está correctamente documentado y que el propietario conoce qué mejoras podrían aumentar su eficiencia y atractivo.
Cómo evitar conflictos al heredar una vivienda sin escrituras

Una vivienda heredada que carece de escrituras o presenta una situación documental incompleta puede convertirse en una fuente de desacuerdos entre familiares. Muchas veces el problema no aparece hasta que los herederos quieren vender, repartir el inmueble o ponerlo oficialmente a su nombre.

La mejor forma de evitar conflictos consiste en aclarar primero quién tiene derecho sobre la propiedad y qué documentación permite demostrarlo.

Conviene comenzar reuniendo toda la información disponible sobre el inmueble. Escrituras antiguas, contratos privados, recibos del IBI, documentación catastral y cualquier documento relacionado con la adquisición pueden ayudar a reconstruir su historial.

También es imprescindible comprobar la situación del Registro de la Propiedad. Una nota simple permite saber si el inmueble está inscrito, quién aparece como titular y si existen cargas o derechos de terceros.

En una herencia, además, habrá que revisar el testamento o la declaración de herederos y formalizar correctamente la aceptación y adjudicación de los bienes. Si varios herederos reciben participaciones sobre la vivienda, conviene determinar desde el principio qué porcentaje corresponde a cada uno.

La ausencia de una escritura actualizada no significa necesariamente que no pueda demostrarse la propiedad. Si el inmueble estuvo inscrito anteriormente, pueden solicitarse copias de los documentos notariales. Si nunca se registró, será necesario estudiar la vía adecuada para acreditar el dominio y realizar, cuando proceda, su primera inscripción.

También pueden surgir problemas cuando los datos del Catastro, Registro y realidad física no coinciden. Resolver estas discrepancias antes de tomar decisiones sobre la vivienda puede evitar discusiones posteriores.

Si los herederos tienen previsto vender, es recomendable acordar previamente cómo se gestionará la operación y cómo se repartirá el resultado.

En Neutral Brokers creemos que la transparencia documental es especialmente importante cuando existen varios propietarios. Resolver primero la situación jurídica permite que las decisiones económicas se tomen sobre una base clara.

Una vivienda heredada sin escrituras no tiene por qué convertirse en un problema permanente. Ordenar la documentación, comprobar la titularidad y alcanzar acuerdos entre los herederos son pasos esenciales para transformar una situación confusa en una propiedad correctamente regularizada.

Cómo dar profundidad a una habitación utilizando las paredes

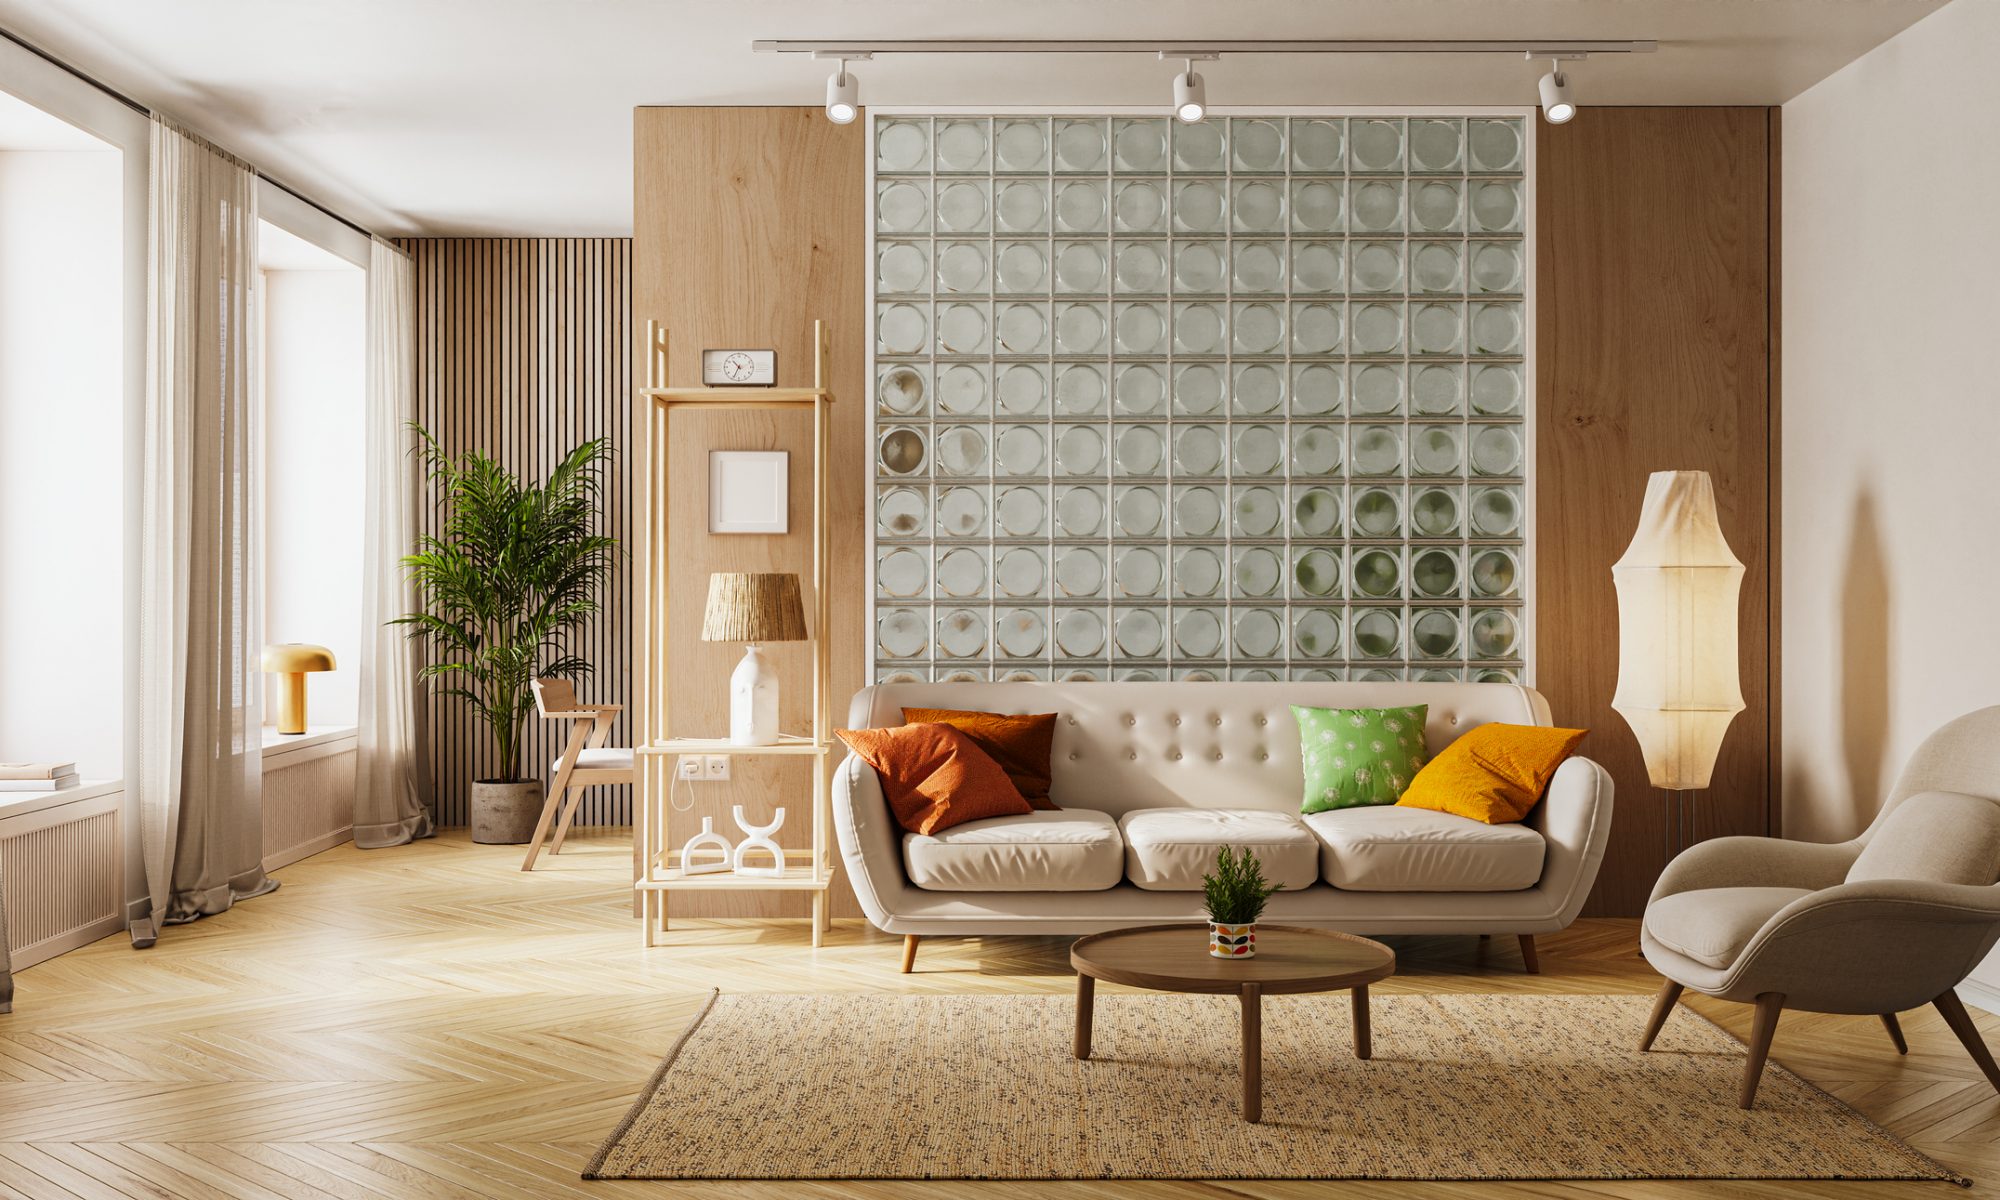
Las paredes pueden utilizarse como una herramienta decorativa para modificar visualmente las proporciones de una habitación. Con colores, revestimientos y composiciones adecuadas es posible conseguir que un espacio parezca más alto, más ancho o simplemente más equilibrado.

El color es uno de los recursos más sencillos. Una pared ligeramente más oscura que las demás puede crear sensación de profundidad y hacer que el espacio adquiera mayor dimensión visual.

Si el objetivo es ganar altura, los elementos verticales pueden ser grandes aliados. Los listones de madera o determinados paneles decorativos conducen la mirada hacia arriba y pueden reforzar la sensación de techo elevado.

Para ensanchar visualmente una estancia, una composición horizontal puede funcionar mejor. Una estantería alargada, un revestimiento dispuesto en horizontal o un cuadro panorámico pueden ayudar a modificar la percepción de la pared.

Los espejos son otro recurso especialmente eficaz. Colocados frente a una ventana o en una zona donde reciban luz, reflejan el entorno y generan una sensación de mayor amplitud.

También se puede jugar con la textura. Un revestimiento de madera, piedra o acabado textil crea diferentes planos visuales y aporta profundidad incluso cuando se mantienen colores neutros.

En dormitorios, la pared del cabecero ofrece una excelente oportunidad para introducir este recurso. Un papel pintado, un panel de madera o una composición de cuadros puede convertirse en el elemento protagonista.

La iluminación tampoco debe olvidarse. Aplicar luz indirecta sobre una pared texturizada permite destacar relieves y generar diferentes niveles de profundidad durante la noche.

Si se está preparando una vivienda para vender, conviene utilizar estos recursos con moderación. El objetivo es potenciar las proporciones reales del espacio, no ocultarlas mediante una decoración excesiva.

En Neutral Brokers apostamos por soluciones que combinen estética y funcionalidad. Una pared correctamente trabajada puede cambiar la percepción de una habitación sin necesidad de modificar su distribución.

La clave está en analizar primero qué efecto queremos conseguir y utilizar color, textura, mobiliario e iluminación de forma conjunta. A veces, una única pared bien diseñada puede hacer mucho más por una estancia que una reforma completa.

¿Se puede vender una vivienda con usufructuario?

La existencia de un usufructuario no impide necesariamente vender una vivienda, pero sí condiciona qué puede transmitirse y quién debe participar en la operación. Antes de anunciar el inmueble, es fundamental conocer exactamente qué derechos tiene cada persona.

Cuando existe usufructo, normalmente encontramos dos figuras: el usufructuario, que tiene derecho a utilizar y disfrutar del inmueble, y el nudo propietario, que conserva la titularidad.

El nudo propietario puede transmitir su derecho, pero el comprador tendría que respetar el usufructo mientras este continúe vigente. Por tanto, quien adquiera la nuda propiedad no obtiene automáticamente el derecho a ocupar la vivienda.

Si lo que se pretende es vender el pleno dominio libre del usufructo, será necesario que exista acuerdo entre quienes ostentan ambos derechos. El usufructuario puede intervenir en la transmisión de su derecho y el nudo propietario en la del suyo.

Esta situación aparece con frecuencia en las herencias. Puede suceder, por ejemplo, que el cónyuge conserve un usufructo y los descendientes sean titulares de la nuda propiedad.

Antes de fijar un precio, es importante estudiar cómo se constituyó el usufructo y cuánto tiempo está previsto que dure. En un usufructo vitalicio, determinadas variables, como la edad del usufructuario, influyen en su valoración fiscal.

La operación también puede tener consecuencias tributarias diferentes dependiendo de si se transmite la nuda propiedad, el usufructo o ambos conjuntamente.

Desde Neutral Brokers aconsejamos revisar la escritura y la información registral antes de iniciar cualquier negociación. Presentar una vivienda como si estuviera libre de derechos cuando existe un usufructo puede generar expectativas incorrectas y complicar la operación.

Por tanto, sí se puede vender una vivienda con usufructuario, pero primero hay que determinar qué derecho se quiere transmitir y quién debe intervenir. Una correcta planificación documental permite encontrar la fórmula más adecuada y ofrecer al comprador información clara desde el principio.

ITP, IVA y AJD: qué impuestos pagarás según el tipo de vivienda

Comprar una vivienda implica mucho más que abonar el precio acordado con el vendedor. Los impuestos asociados a la operación representan una parte importante del presupuesto y pueden variar considerablemente en función del tipo de inmueble adquirido. Conocer las diferencias entre ITP, IVA y AJD permite calcular con mayor precisión el coste real de la compra y evitar imprevistos.

El Impuesto sobre Transmisiones Patrimoniales (ITP) es el tributo que generalmente se aplica en la compra de viviendas de segunda mano. Este impuesto es gestionado por las comunidades autónomas, por lo que los porcentajes pueden variar según el territorio donde se encuentre el inmueble. El importe se calcula sobre el valor de referencia o sobre el valor declarado de la vivienda, según corresponda en cada caso.

Por otro lado, cuando se adquiere una vivienda nueva directamente al promotor, no se paga ITP. En su lugar, la operación está sujeta al Impuesto sobre el Valor Añadido (IVA). En la mayoría de los casos, el tipo aplicable a viviendas de obra nueva es del 10 %, aunque existen determinadas excepciones para viviendas de protección oficial que pueden beneficiarse de tipos reducidos.

Junto al IVA aparece otro impuesto que suele generar dudas: el Impuesto sobre Actos Jurídicos Documentados (AJD). Este tributo grava determinados documentos notariales y suele aplicarse en las compraventas de vivienda nueva formalizadas mediante escritura pública. Su porcentaje también depende de la comunidad autónoma donde se realice la operación.

La diferencia fundamental entre ambos escenarios es sencilla: las viviendas de segunda mano suelen tributar mediante ITP, mientras que las viviendas nuevas están sujetas a IVA y AJD. Esta distinción puede tener un impacto importante en el presupuesto final del comprador.

Además de estos impuestos, es necesario contemplar otros gastos relacionados con la compraventa, como la notaría, el registro de la propiedad o determinados trámites administrativos. Aunque representan un porcentaje menor, forman parte del desembolso total que debe asumir el comprador.

Antes de tomar una decisión de compra es aconsejable solicitar un cálculo detallado de todos los costes asociados. Esto permite conocer el importe real de la inversión y planificar adecuadamente la financiación necesaria.

En Neutral Brokers acompañamos a nuestros clientes durante todo el proceso de compra para que comprendan cada concepto, conozcan la fiscalidad aplicable a su operación y puedan adquirir su vivienda con total seguridad y sin sorpresas de última hora.

Guía para hacer una limpieza profunda y ganar metros visuales

La sensación de amplitud en una vivienda no depende únicamente de sus metros cuadrados. En muchas ocasiones, el exceso de objetos, una mala organización o la acumulación de elementos innecesarios hacen que los espacios parezcan más pequeños de lo que realmente son. Realizar una limpieza profunda de forma periódica no solo mejora el orden, sino que también permite ganar metros visuales y crear ambientes más cómodos y funcionales.

El primer paso consiste en analizar cada estancia con una mirada objetiva. Es habitual conservar objetos que ya no se utilizan, muebles que han perdido su utilidad o elementos decorativos que generan sensación de saturación. Identificar aquello que realmente aporta valor al día a día facilita tomar decisiones y liberar espacio.

Una técnica muy eficaz es clasificar las pertenencias en diferentes categorías: conservar, donar, vender o reciclar. Este método ayuda a reducir la acumulación progresiva que suele producirse con el paso del tiempo. Cuantos menos objetos innecesarios haya a la vista, mayor será la percepción de amplitud.

Los armarios y zonas de almacenamiento también merecen atención especial. Aprovechar mejor los espacios interiores mediante organizadores, cajas o sistemas de almacenaje vertical permite mantener el orden y evitar que los objetos invadan otras estancias de la vivienda.

La limpieza profunda debe incluir rincones que normalmente pasan desapercibidos, como altillos, trasteros, estanterías altas o espacios bajo las camas. Estos lugares suelen convertirse en puntos de acumulación donde se almacenan artículos que rara vez se utilizan.

Además de eliminar objetos innecesarios, es recomendable revisar la distribución del mobiliario. En ocasiones, simplemente reubicar algunos muebles puede mejorar la circulación y hacer que una habitación parezca más grande. Priorizar el paso de la luz natural también contribuye a potenciar la sensación de amplitud.

Los colores claros, los espejos y los textiles ligeros son aliados para maximizar los metros visuales. Aunque no aumentan el tamaño real de la vivienda, sí ayudan a crear espacios más luminosos y agradables.

La cocina y el baño suelen ser dos de las zonas donde más se nota el impacto de una buena organización. Mantener las superficies despejadas genera una imagen más limpia y ordenada, mejorando la percepción general del inmueble.

Una vivienda organizada transmite bienestar y resulta mucho más atractiva tanto para quienes viven en ella como para posibles compradores o inquilinos. En Neutral Brokers recomendamos realizar pequeñas revisiones periódicas para evitar la acumulación y mantener cada espacio optimizado durante todo el año.


Errores legales en contratos de alquiler que debes evitar

El contrato de alquiler es el documento que regula la relación entre propietario e inquilino y constituye la principal garantía para ambas partes. Sin embargo, muchos arrendamientos se formalizan con cláusulas incorrectas, información incompleta o disposiciones que pueden generar conflictos futuros. Conocer los errores más frecuentes ayuda a evitar problemas y aporta mayor seguridad jurídica.

Uno de los fallos más habituales es utilizar modelos genéricos sin adaptarlos a las circunstancias concretas de la vivienda o de las partes implicadas. Cada arrendamiento tiene características específicas que deben quedar reflejadas claramente en el contrato para evitar interpretaciones erróneas.

Otro error frecuente consiste en incluir cláusulas contrarias a la normativa vigente. La Ley de Arrendamientos Urbanos establece determinados derechos y obligaciones que no pueden modificarse libremente. Incorporar condiciones que limiten derechos reconocidos legalmente puede provocar la nulidad de dichas cláusulas y generar conflictos posteriores.

También es importante identificar correctamente a las partes. Los datos personales del propietario y del inquilino deben aparecer completos y actualizados. Cualquier error en la identificación puede dificultar futuras reclamaciones o trámites administrativos.

La descripción de la vivienda merece especial atención. El contrato debe reflejar con precisión la dirección, los anexos incluidos, como plazas de garaje o trasteros, y el estado general del inmueble. En este sentido, resulta recomendable adjuntar un inventario detallado cuando la vivienda se alquila amueblada.

Otro aspecto clave es especificar claramente la renta, la forma de pago y los mecanismos de actualización. La falta de precisión en estos puntos suele ser una de las principales causas de desacuerdo entre propietarios e inquilinos.

Muchas incidencias también surgen por no definir adecuadamente las responsabilidades sobre reparaciones y mantenimiento. Diferenciar qué gastos corresponden al arrendador y cuáles al arrendatario evita discusiones y facilita la convivencia contractual.

La fianza y las garantías adicionales deben quedar igualmente reflejadas de forma clara. Es importante indicar su importe, las condiciones para su devolución y las posibles causas de retención.

Por último, no revisar el contrato antes de la firma puede derivar en problemas que podrían haberse evitado fácilmente. Una lectura detallada y el asesoramiento profesional permiten detectar errores y proteger los intereses de ambas partes.

En Neutral Brokers consideramos que un contrato bien redactado es la base de un alquiler seguro y estable, tanto para propietarios como para inquilinos, reduciendo riesgos y ofreciendo mayor tranquilidad durante toda la duración del arrendamiento.

Cómo reducir tu cuota mensual cambiando de hipoteca

La cuota hipotecaria es uno de los gastos más importantes para muchas familias. Sin embargo, no todas las personas saben que existen alternativas para reducir el importe mensual que pagan por su préstamo. Una de las opciones más utilizadas en los últimos años es cambiar la hipoteca a otra entidad financiera mediante una subrogación o renegociar las condiciones con el banco actual para conseguir una financiación más favorable.

El primer paso para saber si merece la pena cambiar de hipoteca es analizar las condiciones vigentes. Aspectos como el tipo de interés, el plazo pendiente, las comisiones o los productos vinculados influyen directamente en el coste final del préstamo. En muchas ocasiones, las hipotecas firmadas hace años presentan condiciones menos competitivas que las ofertas disponibles actualmente en el mercado.

Uno de los principales motivos para cambiar de entidad es obtener un tipo de interés más bajo. Una pequeña reducción puede traducirse en un ahorro significativo a largo plazo y en una disminución inmediata de la cuota mensual. Esto resulta especialmente interesante para quienes tienen una hipoteca variable y desean pasar a un interés fijo o mixto que aporte mayor estabilidad.

Otra posibilidad consiste en ampliar el plazo de amortización. Aunque esta medida puede aumentar el coste total de la financiación a largo plazo, permite reducir el importe que se paga cada mes, facilitando la gestión de la economía familiar. Antes de tomar esta decisión conviene estudiar cuidadosamente sus ventajas e inconvenientes.

También es recomendable revisar los productos asociados al préstamo. Algunos bancos exigen seguros, tarjetas o planes de pensiones que incrementan el gasto anual. Encontrar una oferta con menos vinculaciones puede generar un ahorro adicional más allá de la propia cuota hipotecaria.

Antes de formalizar cualquier cambio es importante calcular todos los costes asociados. Aunque actualmente muchos gastos de la operación recaen sobre la entidad financiera, pueden existir costes de tasación o determinadas comisiones que conviene tener en cuenta para conocer el ahorro real.

La comparación entre distintas ofertas es fundamental. Solicitar propuestas a varias entidades permite valorar las condiciones de forma objetiva y negociar con una mayor capacidad de decisión. Incluso el banco actual puede mejorar sus condiciones para evitar perder al cliente.

Reducir la cuota hipotecaria puede marcar una diferencia importante en la economía doméstica. Por ello, en Neutral Brokers recomendamos analizar cada caso de manera personalizada para identificar las opciones más beneficiosas y conseguir una financiación adaptada a las necesidades actuales de cada propietario.

Qué buscar en una ciudad antes de comprar vivienda

Comprar una vivienda es una de las decisiones financieras más importantes que tomará una persona a lo largo de su vida. Sin embargo, muchos compradores centran toda su atención en la vivienda y olvidan analizar el entorno donde se encuentra. Elegir la ciudad adecuada puede marcar la diferencia entre una inversión acertada y una fuente de problemas futuros.

Uno de los primeros factores que conviene estudiar es la situación económica local. Las ciudades con mercados laborales dinámicos, nuevas inversiones empresariales y crecimiento demográfico suelen ofrecer una mayor estabilidad inmobiliaria. Cuando una localidad atrae empleo y población, la demanda de vivienda tiende a mantenerse fuerte, favoreciendo tanto la revalorización del inmueble como la facilidad para venderlo en el futuro. Actualmente, muchas zonas urbanas y costeras continúan experimentando una elevada demanda debido al desequilibrio entre oferta y necesidad de vivienda.

La conectividad es otro aspecto fundamental. Antes de comprar, resulta recomendable analizar las infraestructuras de transporte, la proximidad a carreteras principales, estaciones de tren o conexiones con aeropuertos. Una buena movilidad mejora la calidad de vida y aumenta el atractivo de la propiedad para futuros compradores o inquilinos.

También es importante evaluar los servicios disponibles. Centros educativos, hospitales, instalaciones deportivas, comercios y espacios verdes influyen directamente en la comodidad diaria y en el valor de la vivienda. Las familias suelen priorizar barrios con acceso rápido a estos servicios, mientras que los profesionales valoran especialmente la cercanía a zonas de empleo.

Otro criterio cada vez más relevante es la sostenibilidad. Los compradores prestan más atención a la eficiencia energética, la calidad del aislamiento y los costes de mantenimiento. El mercado está premiando las viviendas que permiten reducir el gasto energético y ofrecen mayor confort durante todo el año.

Además, conviene estudiar los planes urbanísticos futuros. La construcción de nuevas infraestructuras, parques empresariales o equipamientos públicos puede impulsar notablemente el valor de una zona. Del mismo modo, proyectos que incrementen excesivamente la densidad urbana podrían afectar negativamente a la calidad de vida.

Por último, es recomendable analizar la evolución histórica de los precios y la oferta disponible. Una ciudad con demanda estable y crecimiento equilibrado suele ofrecer mejores perspectivas a largo plazo.

En Neutral Brokers ayudamos a nuestros clientes a evaluar no solo la vivienda, sino también el potencial real de cada ubicación, permitiendo tomar decisiones más informadas y seguras antes de comprar.

Cómo preparar tus finanzas antes de comprar casa

Comprar una vivienda requiere mucho más que encontrar el inmueble ideal. Una preparación financiera adecuada es fundamental para afrontar la operación con tranquilidad y evitar problemas económicos en el futuro.

El primer paso consiste en analizar la capacidad real de ahorro. Los expertos suelen recomendar que la cuota hipotecaria no supere un porcentaje razonable de los ingresos mensuales para mantener unas finanzas equilibradas. Además, es importante disponer de un fondo de emergencia independiente del dinero destinado a la compra.

Muchos compradores se centran únicamente en la entrada de la vivienda, pero olvidan otros gastos asociados. Impuestos, notaría, registro, tasación o posibles reformas pueden incrementar significativamente el desembolso inicial. Elaborar un presupuesto completo permite evitar sorpresas desagradables durante el proceso.

Otro aspecto clave es revisar el historial financiero. Mantener una situación crediticia saludable facilita el acceso a mejores condiciones hipotecarias. Reducir deudas de consumo, evitar impagos y demostrar estabilidad laboral son factores que las entidades financieras valoran positivamente.

También conviene comparar distintas ofertas hipotecarias. El mercado financiero presenta múltiples alternativas con diferentes tipos de interés, plazos y condiciones. Analizar varias propuestas puede traducirse en un ahorro considerable a largo plazo.

La planificación debe incluir además una evaluación realista del horizonte temporal. Comprar una vivienda suele resultar más conveniente cuando existe intención de permanecer varios años en ella, ya que los costes iniciales de adquisición necesitan tiempo para amortizarse.

En el contexto actual, donde la demanda de vivienda sigue siendo elevada y la oferta limitada en muchas zonas, actuar con una buena estrategia financiera resulta especialmente importante.

Igualmente, es recomendable calcular los gastos futuros de mantenimiento. Comunidad, suministros, seguros e impuestos municipales forman parte del coste real de ser propietario y deben integrarse en el presupuesto familiar.

Por último, contar con asesoramiento profesional puede marcar una gran diferencia. Un análisis previo permite conocer con precisión qué rango de precios es realmente asumible y qué opciones de financiación encajan mejor con cada situación.

En Neutral Brokers acompañamos a nuestros clientes durante todo el proceso para que la compra de su vivienda se realice sobre una base financiera sólida y sostenible.